เงินเข้าบัญชีบริษัททุกยอด ต้องเสียภาษีไหม? สิ่งที่เจ้าของกิจการต้องรู้ก่อนเข้าใจผิด 🚨
ในยุคดิจิทัลที่การทำธุรกรรมผ่าน Mobile Banking หรือ QR Code กลายเป็นเรื่องง่าย การโอนเงินเข้าบัญชีบริษัทเกิดขึ้นตลอดเวลา แต่นี่คือจุดเริ่มต้นที่ทำให้เจ้าของกิจการหลายคนต้อง "ปวดหัวและเสี่ยงโดนสรรพากรเรียกตรวจสอบย้อนหลัง" ทีหลัง
ความเชื่อที่ว่า "เงินทุกบาททุกสตางค์ที่โอนเข้าบัญชีบริษัท คือรายได้ที่ต้องเสียภาษีทั้งหมด" หรือในทางกลับกัน คิดว่า "เงินโอนเข้าบัญชีบริษัทแล้วสรรพากรไม่รู้หรอก" ทั้งสองความคิดนี้อันตรายและคลาดเคลื่อนจากความเป็นจริง
1. หลักการทางกฎหมาย: สรรพากรมอง "เงินเข้าบัญชี" อย่างไร? ⚖️
ตามประมวลรัษฎากร (มาตรา 65) การคำนวณภาษีเงินได้นิติบุคคลสำหรับบริษัทหรือห้างหุ้นส่วนนิติบุคคล จะไม่ได้มองแค่ยอดเงินที่ไหลเข้าบัญชีธนาคารเพียงอย่างเดียว แต่มองที่ "กำไรสุทธิ" ซึ่งคำนวณจาก "รายได้จากกิจการหรือเนื่องจากกิจการ" หักด้วยรายจ่ายตามเงื่อนไขที่กฎหมายกำหนด ดังนั้น หัวใจสำคัญที่เจ้าของกิจการต้องจำให้ขึ้นใจคือ:
"เงินเข้าบัญชีบริษัท ไม่ได้หมายความว่าเงินทุกก้อนจะเป็นรายได้จากการประกอบกิจการและต้องนำไปคำนวณภาษีเหมือนกันทั้งหมด"
2. แยกประเภทเงินเข้าบัญชี: แบบไหน "ต้อง" เสียภาษี? 💰
ลองจินตนาการว่าในรอบเดือนนี้ บริษัทของคุณมีเงินโอนเข้ามาในบัญชีรวมทั้งหมด 500,000 บาท ตัวเลขนี้ไม่ได้แปลว่าเป็นยอดขายทั้งหมดในทันที แต่เราต้องมาแยกประเภทว่าเงินก้อนไหนคือรายได้จริง ได้แก่:
รายได้จากการขายสินค้าและบริการหลัก: ยอดขายสินค้า ค่าบริการ หรือรับชำระค่าสินค้าผ่านช่องทางออนไลน์ต่างๆ ตามวัตถุประสงค์ของบริษัท ซึ่งต้องมีเอกสารประกอบ เช่น ใบเสนอราคา, ใบสั่งซื้อ (PO), ใบส่งสินค้า และใบเสร็จรับเงินหรือใบกำกับภาษี
รายได้จากการรับจ้างทำของหรือคอมมิชชัน: เงินค่าวิชาชีพ ค่าที่ปรึกษา หรือส่วนแบ่งค่าคอมมิชชันจากการเป็นตัวแทน
รายได้จากการจำหน่ายทรัพย์สินของบริษัท: เช่น การขายเครื่องจักรเก่า รถยนต์บริษัท หรืออาคารสำนักงาน
ดอกเบี้ยรับและรายได้เบ็ดเตล็ด: เช่น ดอกเบี้ยเงินฝากธนาคารในนามบริษัท หรือรายรับอื่นๆ ที่เกิดขึ้นจากการดำเนินธุรกิจ
3. เงินเข้าบัญชีแบบไหน "ไม่ต้อง" เสียภาษี? (แต่ต้องพิสูจน์ได้ 100%) 🛑
เงินบางก้อนที่โอนเข้าบัญชีบริษัท ไม่ใช่รายได้ จึงไม่ต้องนำมาเสียภาษี แต่กฎหมายกำหนดให้ "ภาระการพิสูจน์เป็นของเจ้าของกิจการ" หากสรรพากรเรียกตรวจสอบ คุณต้องมีเอกสารหลักฐานอ้างอิงที่ชัดเจน ได้แก่:
เงินยืมจากกรรมการ (Director’s Loan): กรณีที่เจ้าของหรือกรรมการโอนเงินส่วนตัวเข้ามาช่วยหมุนเวียนในบริษัท (เช่น สมมติโอนเข้ามา 200,000 บาท) เงินก้อนนี้ไม่ใช่ยอดขาย แต่ต้องทำ "สัญญากู้ยืมเงิน" และบันทึกบัญชีเป็นหนี้สิน (เจ้าหนี้กรรมการ) อย่างถูกต้อง (ข้อควรระวัง: หากกู้ยืมโดยไม่มีดอกเบี้ยหรือต่ำเกินไป อาจเป็นประเด็นเรื่องการประเมินภาษีได้)
เงินเพิ่มทุนจากผู้ถือหุ้น: เงินที่ผู้ถือหุ้นนำมาลงขันเพิ่มเพื่อขยายกิจการ ต้องมีการจดทะเบียนเพิ่มทุนกับกรมพัฒนาธุรกิจการค้า (DBD) อย่างถูกต้องตามกฎหมาย
เงินกู้ที่บริษัทได้รับจากสถาบันการเงิน: เช่น บริษัทกู้เงินจากธนาคาร 1,000,000 บาท แล้วธนาคารโอนเข้าบัญชีบริษัท เงินกู้นี้ไม่ใช่ยอดขายแต่เป็น "หนี้สิน"
(อย่างไรก็ตาม หากนำเงินกู้นั้นไปฝากธนาคารจนเกิดดอกเบี้ยรับ ดอกเบี้ยนั้นต้องนำมาพิจารณาเป็นรายได้ทางภาษี)
เงินรับฝาก เงินประกัน หรือเงินมัดจำ: เช่น เงินประกันสัญญาที่ต้องคืนให้คู่ค้าเมื่อครบกำหนด หรือเงินที่ลูกค้าโอนเกินมาแล้วบริษัทต้องโอนคืน
การโอนเงินระหว่างบัญชีของบริษัทเอง: การย้ายเงินฝากระหว่างบัญชีกระแสรายวัน บัญชีออมทรัพย์ บัญชีรับชำระ หรือบัญชีจ่ายค่าใช้จ่าย ในชื่อบริษัทเดียวกัน ซึ่งไม่ใช่รายได้ที่เพิ่มขึ้น แต่ต้องจัดทำเอกสารและบันทึกบัญชีให้ตรวจสอบเส้นทางเงินได้
4. ตัวอย่างภาพสะท้อน: ทำไมตัวเลข Statement ถึงหลอกตา? 📊
สมมติว่าบริษัทมียอดเงินเข้าบัญชีรวม 2,000,000 บาท หากคุณมองแค่ตัวเลขรวมแล้วสรุปว่าเป็นยอดขายทั้งหมด สรรพากรมีสิทธิ์ตีความเหมาว่าเป็น
"รายได้ที่ไม่ได้บันทึกบัญชี" ทันที แต่เมื่อเราแกะดูรายละเอียดตามข้อเท็จจริง จะพบว่า:
1,000,000 บาท เป็นยอดขายสินค้าและบริการ (ต้องเสียภาษี)
500,000 บาท เป็นเงินกู้ยืมจากธนาคาร (ไม่ต้องเสียภาษี บันทึกเป็นหนี้สิน)
300,000 บาท เป็นเงินที่กรรมการโอนเข้ามาหมุนเวียน (ไม่ต้องเสียภาษี ต้องมีสัญญากู้ยืม)
200,000 บาท เป็นการโอนเงินระหว่างบัญชีภายในบริษัท (ไม่ต้องเสียภาษี)
การบริหารจัดการและแยกประเภทให้ถูกต้อง จะช่วยให้เราไม่ต้องเสียภาษีเกินจำเป็นหรือเสี่ยงโดนเบี้ยปรับมหาศาล
5. 3 คำถามง่าย ๆ เช็กให้ชัวร์ว่าเงินก้อนไหนคือ "รายได้" 🔍
เพื่อป้องกันความสับสนและช่วยให้การทำงานกับสำนักงานบัญชีราบรื่น เจ้าของกิจการสามารถคัดกรองรายการเดินบัญชีด้วย 3 คำถามนี้:
เงินนี้มาจากไหน? (ลูกค้าจ่ายค่าสินค้า, ธนาคารปล่อยสินเชื่อ, กรรมการสำรองจ่าย, หรือเป็นการโอนย้ายภายในบริษัท)
มีเอกสารอะไรยืนยัน? (สัญญาซื้อขาย, สัญญากู้ยืม, ใบกำกับภาษี, ใบสำคัญรับเงิน, หรือหลักฐานการโอนภายใน)
รายการนี้เกี่ยวข้องกับกิจการอย่างไร? (พิจารณาจากที่มาและวัตถุประสงค์ที่แท้จริงของธุรกรรม)
6. "กับดัก" และจุดเสี่ยงที่เจ้าของกิจการต้องระวังสูงสุด ⚠️
ใช้บัญชีบริษัทปะปนกับบัญชีส่วนตัว: การนำเงินส่วนตัวมารับรายได้ร้านค้า หรือเอาเงินบริษัทไปใช้จ่ายส่วนตัว ทำให้เส้นทางการเงินมั่วจนแยกไม่อออก
สรรพากรมีสิทธิ์ตีเหมาว่าทุกยอดเงินเข้าบัญชีคือรายได้ของบริษัททั้งหมด
ไม่มีเอกสารประกอบรายการ: เงินเข้าก้อนใหญ่แต่ไม่มีสัญญา ไม่มีใบเสร็จ หรือไม่มีคำอธิบายที่มาที่ไป เมื่อผู้สอบบัญชีหรือสรรพากรขอตรวจ
จะมีความผิดฐานลงบัญชีไม่ถูกต้องและถูกประเมินภาษีเพิ่ม
เข้าเกณฑ์รายงานอัตโนมัติ (e-Payment): ตามกฎหมาย หากบัญชีธนาคารมียอดรับฝากหรือรับโอนรวมกันเกิน 400 ครั้ง
และ ยอดรวมเกิน 2 ล้านบาทขึ้นไป หรือมียอดรับโอนเกิน 3,000 ครั้งขึ้นไป ธนาคารมีหน้าที่ส่งข้อมูลธุรกรรมให้กรมสรรพากรโดยอัตโนมัติ ซึ่งจะถูกตรวจสอบเป็นลำดับแรกๆ
7. เอกสารที่ต้องเตรียมให้พร้อมรับมือเมื่อสรรพากรตรวจ 📁
หากเกิดกรณีที่สรรพากรเรียกตรวจสอบบัญชีธนาคารของบริษัท เจ้าของกิจการควรเตรียมเอกสารหลักฐานเหล่านี้ไว้ให้พร้อมเสมอ:
สมุดบัญชีเงินฝากธนาคาร (Bank Statement) ครบทุกเล่ม ทุกบัญชีของบริษัท
ใบสำคัญรับเงิน / ใบเสร็จรับเงิน / ใบกำกับภาษี สำหรับรายได้ทุกก้อน
สัญญากู้ยืมเงิน และหลักฐานการจ่ายคืนเงินกู้ยืมกรรมการ
เอกสารการเพิ่มทุน มติที่ประชุมผู้ถือหุ้น และหลักฐานการชำระค่าหุ้น
เอกสารคืนเงินประกัน หรือเงินมัดจำ ที่มีลายเซ็นรับรองจากคู่ค้าชัดเจน
8. แนวทางปฏิบัติและ Checklist ก่อนส่งเอกสารให้สำนักงานบัญชี 📋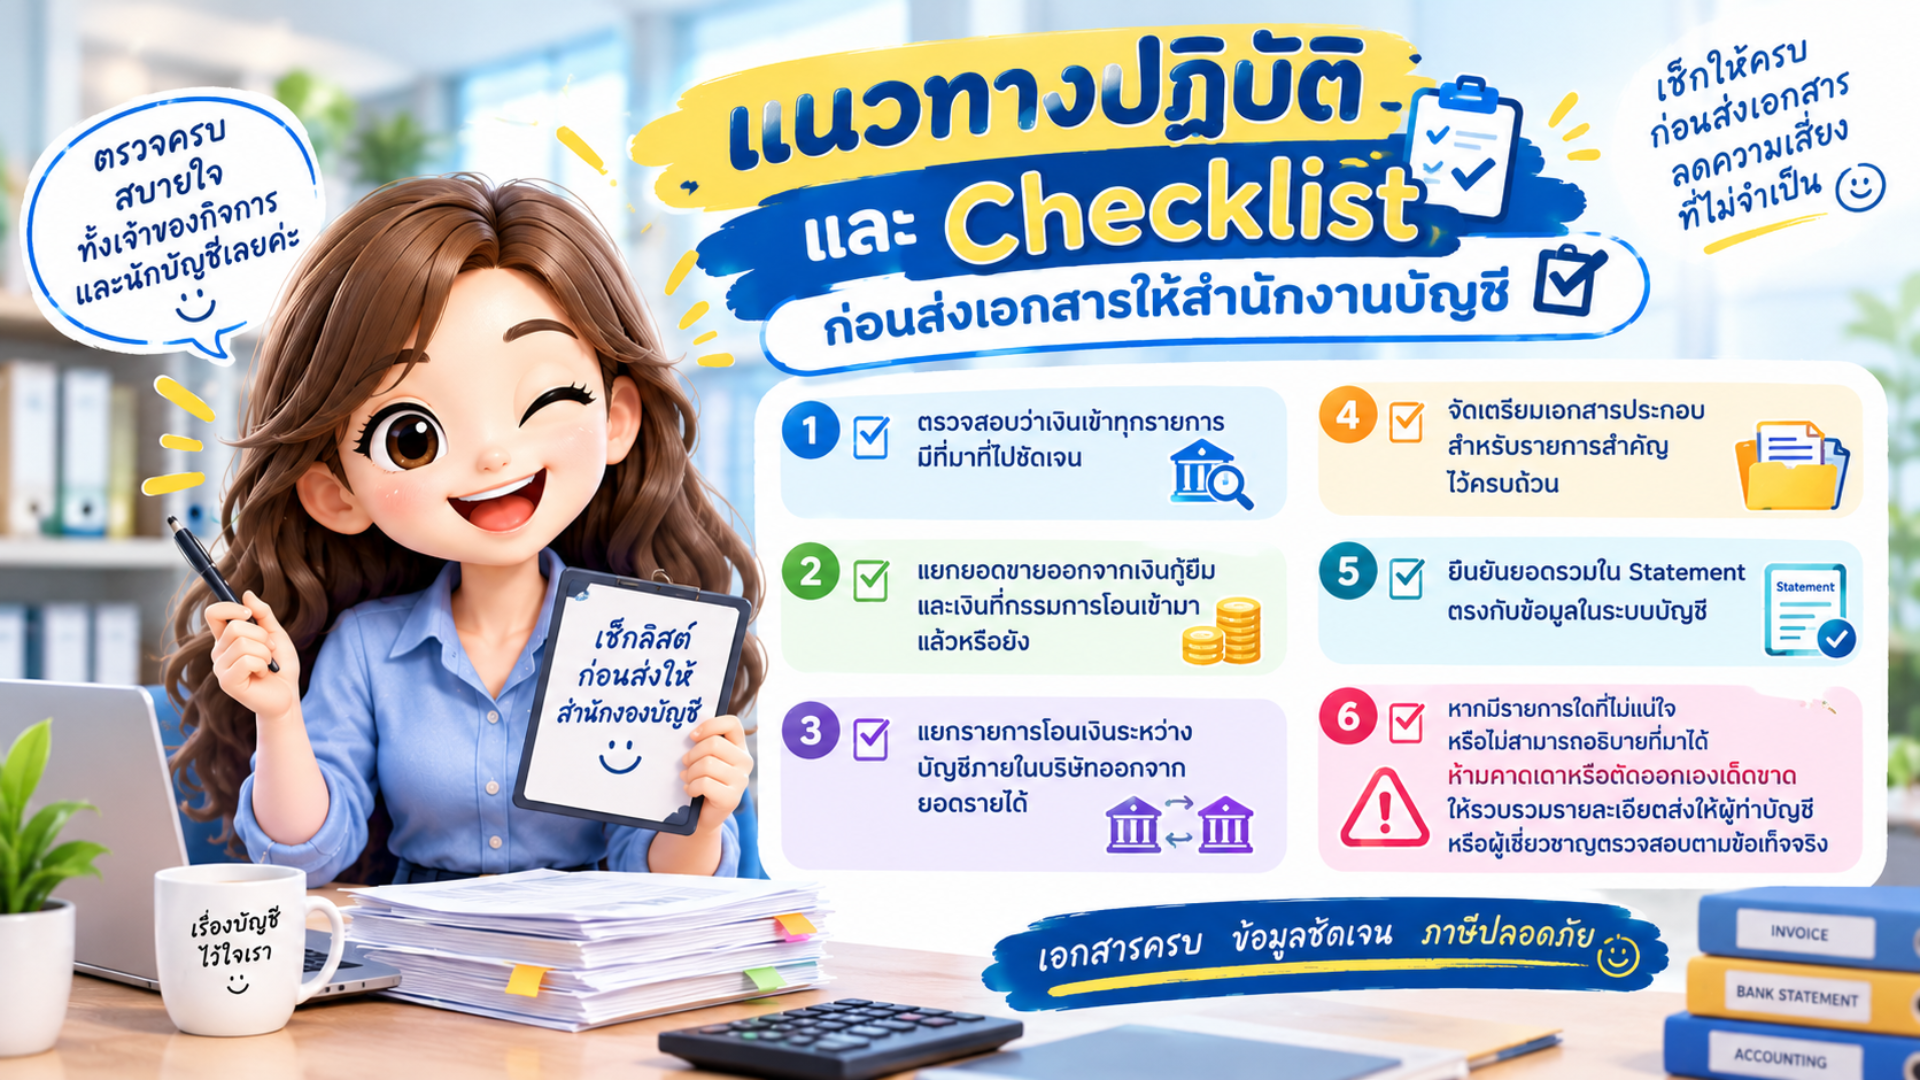
นอกจากนี้ ควรถือปฏิบัติในระยะยาวคือ แยกบัญชีส่วนตัว บัญชีกรรมการ และบัญชีบริษัทออกจากกันอย่างเด็ดขาด พร้อมทั้งทำเอกสารให้รัดกุมทุกธุรกรรม และปรึกษาสำนักงานบัญชีมืออาชีพเพื่อความถูกต้อง
สรุปบทส่งท้าย 💡
เงินเข้าบัญชีบริษัททุกยอด ไม่ได้แปลว่าต้องเสียภาษีเหมือนกันทั้งหมด หัวใจสำคัญคือการ "แยกประเภทเงินให้ถูกต้อง และมีเอกสารหลักฐานที่สามารถอธิบายที่มาของรายการได้จริง"
เพราะระบบบัญชีที่ดีและปลอดภัย ไม่ได้วัดกันแค่ตัวเลขฝั่งเดบิต-เครดิตลงตัวเท่านั้น แต่ต้องตอบคำถามให้ได้เสมอว่า: "เงินก้อนนี้มาจากไหน และเกิดขึ้นเพราะอะไร?"
หากเจ้าของกิจการสามารถตอบคำถามนี้ได้อย่างชัดเจนและโปร่งใส ก็จะช่วยให้การจัดทำบัญชีและการตรวจสอบเอกสารเป็นระบบ ช่วยป้องกันภาระภาษีและเบี้ยปรับย้อนหลัง
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้ทั่วไป การบันทึกบัญชีและการเสียภาษีของแต่ละรายการอาจมีความแตกต่างกันตามข้อเท็จจริง ประเภทของธุรกิจ และกฎหมายที่เกี่ยวข้อง ผู้ประกอบการควรปรึกษาผู้ทำบัญชีหรือผู้เชี่ยวชาญประจำกิจการเพื่อความถูกต้องก่อนดำเนินการ
เขียนและเรียบเรียงโดย : บริษัท โปรซอฟท์ คอมเทค จำกัด 29/9/2569
ติดตามเกร็ดความรู้ด้านบัญชี ภาษี และเทคนิคดี ๆ สำหรับผู้ประกอบการ พร้อมอัปเดตเรื่องน่ารู้ที่ช่วยให้ธุรกิจบริหารงานได้ง่ายขึ้นไปกับ Prosoft WINSpeed
Facebook : Prosoft WINSpeed โปรแกรมบัญชีสำหรับนักบริหารมืออาชีพ
Youtube : Prosoft WINSpeed Cloud